

Производство грузовых автомобилей в России в сентябре 2025 года упало на 41,4% в сравнении с тем же месяцем прошлого года – до 11,1 тыс. единиц, сообщил Росстат. О работе в условиях кризиса говорим с генеральным директором автомобильного завода «Урал» Павлом Яковлевым. Обсудили перенасыщение рынка китайским автотранспортом, инвестпроекты и модную нынче роботизацию.
Время перемен
– Павел Александрович, охарактеризуйте российский рынок грузовых автомобилей. Какова его емкость и какую долю занимаете вы?
– Рынок грузовых автомобилей меняется год от года. Примерно каждые 10 лет он переживает глубокую трансформацию. Предыдущий кризис пришелся на 2014 год – тогда отечественные производители выпустили порядка 38 тысяч грузовиков. Прошло чуть больше 10 лет, и сегодня мы снова находимся не в самой благоприятной фазе. В текущем году с конвейеров сойдут 42–47 тысяч единиц автомобилей – я говорю про тяжелые грузовики полной массой более 13 тонн. Внутри этого рынка мы удерживаем долю порядка 10 процентов, по отдельным сегментам – до 40. Для сравнения: два года назад в России произвели 123 тысячи грузовых автомобилей, что почти в три раза больше. Тогда наша доля на рынке была ниже – это обусловлено тем, что мы не работали в сегменте магистральных седельных тягачей. В 2025 году этот сегмент практически схлопнулся, и наша доля увеличилась.
Большая китайская шестерка
– Что для вас изменилось с уходом иностранных брендов?
– Иностранные игроки никуда не делись – на смену западным компаниям пришли китайские производители. Произошла глобальная смена брендов – место «большой европейской семерки» в игру вступила «большая китайская шестерка». Конкурировать в цене с европейцами было проще – себестоимость продукта в Европе в любом случае больше, чем в Китае. Тяжелые грузовики российских и белорусских производителей продаются на рынке с мерами поддержки, и в первую очередь это возможность возврата утилизационного сбора при должном уровне локализации. Но сейчас этого преимущества практически нет: даже при благоприятном и серьезном уровне утилизационного сбора китайцы остаются достаточно конкурентными.
Самые локализованные
– Каким был уровень локализации производства до 2022 года и каков он сейчас?
Рынок грузовиков в России очень ограничен. С легковыми автомобилями ситуация обстоит проще: продавать на рынке 1,5 млн легковых машин – это не предел, в ближайшие 10 лет правительство хочет дорастить эту цифру до 2 млн за счет увеличения покупательной способности. Это реальные цифры, и здесь все возможности есть. Для сравнения: на рынке грузовиков лучший показатель за последние 20 лет – 123 тысячи автомобилей в 2023 году
– 2022 год не является для нас точкой отсчета. Автомобильный завод «Урал» под санкциями с 2014 года – мы подпали под ограничения одними из первых. Соответственно, вопрос локализации производства встал перед нами гораздо раньше. И затрагивал он не только изготовление деталей, но и программное обеспечение. Благодаря чему сегодня мы имеем значительное преимущество при использовании российского софта. С 2018 года на заводе принята стратегия по повсеместному использованию отечественного ПО – и в конструировании автомобилей, и при создании технологий. Как результат, на сегодняшний день из всей сферы автомобилестроения мы – самые локализованные с точки зрения программного обеспечения производства и процессов.
Что касается комплектации автомобилей – с объявлением санкций на заводе произошли минимальные изменения, так как европейских комплектаторов у нас и не было. Наш основной поставщик двигателей – «Ярославский моторный завод» – в свое время имел проблемы, но быстро выправился, и сейчас серьезных сложностей на его производстве нет.
Все лучшее – в оборонку
– Какова структура портфеля: какой процент приходится на коммерческий сектор и сколько на оборонку?
– По понятным причинам я не могу озвучить эти цифры. Гособоронзаказ для нас – хорошее подспорье, особенно с учетом не самой простой ситуации на рынке коммерческих автомобилей в этом году.
– Может ли завод развиваться, работая только на гособоронзаказ?
– Коммерческие заказы, безусловно, дают больше возможностей для развития, потому что маржинальность на них выше. На оборонке она ограничена действием 275–ФЗ, и там, конечно, особо не разбежишься, поскольку ценообразование привязано не к спросу, а формируется от затрат: исполнителю назначается так называемая норма прибыли, которая также жестко регламентирована. При всех тонкостях это дает нам право участвовать во многих проектах, придуманных специально для исполнителей госзаказов, используя другие механизмы развития – по линиям ВЭБ.РФ или Минпрома. При этом, несмотря на падение спроса в коммерческом секторе, мы продолжаем делать гражданский транспорт, в том числе на экспорт: в ближайшее время планируем усилить наше присутствие на внешнем рынке.
Быстрее, выше, сильнее
– В текущих условиях вы не только не остановили инвестпроекты, но продолжаете вкладывать средства в расширение производства. Второй сборочный комплекс позволит выпускать 6000 автомобилей в год, в планах – строительство нового литейного комплекса, требующее вложений в 9,5 млрд. Понятно, что существенная часть инвестиций – это недорогие государственные деньги, и это прекрасно. Но значит ли это, что вы ожидаете существенный рост спроса, требует ли рынок подобного увеличения производительности?
– На октябрьском собрании регионального отделения «Союзмаш» я признал, что отрасль в настоящий момент переживает кризис. Однако стоит понимать, что этот кризис – не российский, он глобальный. К слову, европейский авторынок тоже опустился на 30–37 процентов, и для западных компаний это еще более критично, чем для России и стран СНГ. Китайский авторынок сейчас тоже в просадке. Так или иначе, этот кризис – системный, и он закончится в любом случае. Поэтому нам нужно хорошо подготовиться. Задача нашего завода – выпускать максимально широкую линейку технологического транспорта – дорожную и внедорожную технику.
И наш самый легкий автомобиль – грузовик «Урал-80» полной массой 12 тонн с колесной формулой 4х4, и самый тяжелый – «Урал-9593» полной массой 44-48 тонн с колесной формулой 8х8 – имеют разное технологическое время сборки, и собирать их на одном конвейере физически очень тяжело. Конвейер хорош тем, что на нем можно быстро и эффективно собирать одну модель – еще Генри Форд говорил: «Покупатель может получить автомобиль любого цвета, при условии, что он черный». Шутка, конечно, но доля правды в ней присутствует – конвейер вообще заточен на то, чтобы между моделями было минимальное расхождение.
Завод ежегодно выпускает около 200 моделей и модификаций автомобилей «Урал», поэтому наша основная задача – развести потоки. Для этого мы построили новый сборочный корпус, рассчитанный на производство всех трудоемких машин. Его основная цель – не просто производить больше, а производить больше и эффективнее. В это время наш основной конвейер – он хоть и построен в 1986 году, но регулярно модернизируется, полностью оцифрован и сегодня на 95 процентов отвечает требованиям времени – освобождается для увеличения выпуска менее трудоемких машин.
Производственная мощность конвейера зависит от такта – временного интервала, через который с него сходит готовый автомобиль. В прошлом году мы тратили больше времени на выпуск одной машины, такт конвейера составлял почти 11 минут. Сегодня наш максимальный такт – шесть минут: именно за это время с конвейера сходит один легкий грузовик. На новом конвейере, выпускающем тяжелые грузовики, сборка более долгая и трудоемкая, основной такт составляет 30 минут.
Ожидаем, что в 2027–2028 годах российский рынок вернется к привычным показателям 80–85 тысяч единиц. И плюс у нас же есть экспорт, гособоронзаказ остается. Поэтому мы хотим наше присутствие на этом рынке расширить.
Выше локализация – больше поддержки
– Как вы относитесь к стимулированию спроса на российскую продукцию путем искусственного ограничения конкуренции законодательными мерами?
Мы не роботизируем старые технологии – это бессмысленно. Если технология разрабатывалась задолго до появления автоматических помощников, полностью перевести ее на новые рельсы не представляется возможным
– Невозможно долгое время искусственно удерживать рынок. Как только монополия заканчивается – а она по разным причинам не может быть долгой – тот, кто меньше всех соответствовал параметрам рынка, вылетает. Это случилось, к сожалению, со многими производителями в Советском Союзе. Я сторонник взвешенной политики в вопросах государственного регулирования: нужны меры поддержки. Удачный пример – утилизационный сбор, который предоставляется только тем, кто отвечает требованиям максимальной локализации всех компонентов автотранспорта. Постановление №719 – хорошая мера поддержки для автопрома, причем, если разобраться в содержании документа, для представителей отрасли предусмотрена возможность увеличивать эту меру поддержки, но только при увеличении степени локализации. Опыт такого сбалансированного протекционизма есть в том же Китае. Как только китайские грузовики вышли на рынок, стало понятно: эти автомобили соответствуют основным требованиям, а по ценам – ниже российских. Преимущество Китая в том, что у него очень большой внутренний рынок – примерно миллион грузовиков, это в 12-13 раз больше российского. Учитывая масштаб, они могут производить гораздо дешевле. Их заводы строились под внутренний рынок и закладывали производственные мощности из расчета 200 тысяч машин в год. К примеру, Sitrak или Howa – марки, которые сегодня стали не менее известны, чем Volvo, Iveco, DAF – имеют мощности выше 150 тысяч. А когда ты производишь больше, экономический эффект от масштаба неоспорим. У них и технологии более прогрессивные, и накладных расходов на единицу продукции меньше.
У нас же весь рынок – 80 тысяч грузовиков: из них 25 тысяч приходится на УралАЗ, 50 – на КАМАЗ, и еще 15 – на Минский автозавод. Это очень скромно. Автомобильному заводу полного цикла в таких условиях тяжело существовать. Как только ты производишь меньше, чем можешь производить – то так или иначе жертвуешь эффективностью или еще чем-то.
В поисках альтернативы
– Когда грянули первые санкции, и вы вынужденно отказались от международной кооперации – насколько сильно изменилась экономика на предприятии?
– На тот момент мы использовали комплектующие из Венгрии, Австрии, в меньшей степени – из Турции. К сожалению, найти альтернативу, устраивающую нас качеством, сразу не получилось. Поставщики, с которыми мы работали, массово выпускали продукцию для всех российских и европейских производителей. С их объемами удельная цена и качество были более конкурентны в сравнении с локальными игроками, которые работали на небольшом рынке. Приведу пример: в современном автомобиле много пневмогидравлических систем, где в качестве изоляции применяются резинотехнические изделия. До санкций мы по конкурентной цене закупали их из Германии, которая снабжала резинотехникой всех европейских грандов, а также китайцев. Вынужденно отказавшись от международной кооперации, мы временно потеряли в качестве, потому что у российских производителей оно было ниже. На сегодняшний день проблема решена. Нам пришлось очень плотно работать с отечественными компаниями и искать альтернативу в том же Китае, который для нас доступен.
– Почему мы не можем добиться рентабельности по ряду массовых деталей? Дело только в недостаточном объеме рынка и, соответственно, масштабе производства или есть другие причины? Возможно ли сделать автопром рентабельным без международной кооперации?
– Практически нет. Ну, либо выпускать только одну-единственную марку. Автомобиль в среднем состоит из пяти тысяч деталей – грузовой чуть больше, легковой чуть меньше. «Урал» – автомобильный завод полного цикла, мы производим порядка 60 процентов агрегатов сами, остальное покупаем. Порядка 2000 наименований комплектующих мы приобретаем сегодня у поставщиков – от двигателей до небольших компонентов: метизной, резинотехнической продукции, электрооборудования.
Представим себе двух разных поставщиков: один работает с предприятием, выпускающим 10 тысяч автомобилей в год, другой – с заводом, где с конвейера сходит сто тысяч машин. Во втором случае будет выше рентабельность, качество, больше возможностей для инвестирования. Стратегически правительство нацелено увеличивать рынок грузовиков и легковых автомобилей. Для последнего нужно повышать доходы населения – это стимулирует покупательскую активность. А вот чтобы увеличить рынок грузовиков, придется запускать новые проекты. Грузовик – чисто инвестиционный продукт, его покупают не для удовольствия, это источник заработка. Его функционал – помогать строить, осваивать лес, добывать нефть, перевозить продукцию. Поэтому желание государства превратить рынок из 80 тысяч автомобилей в 90-100 тысяч вполне разумно. При этом превратить его в 200 тысяч объективно не получится.
Для каких-то производителей компонентов выпускать однотипные детали для 100 тысяч автомобилей, причем разных марок – вполне реально. Та же система тормозов, система электропроводки, система гидравлических и пневматических устройств очень похожи – такой производитель может изготавливать ее и для нас, и для КАМАЗа, и для МАЗа. А для других производителей этого количества недостаточно. Приведу пример: чтобы рентабельно производить двигатели, нужен рынок хотя бы 85 тысяч автомобилей. Но у нас есть двигатели КамАЗ и двигатели «Ярославского моторного завода», и они не смогут производить каждый компонент в отдельности. Объективно им мало рынка, поэтому у них будет менее выгодная ситуация даже при восстановлении отрасли. В отличие от китайских производителей, выпускающих ежегодно 200-300 тысяч двигателей – тех же Weichai и Yuchai.
Рынок грузовиков в России очень ограничен. С легковыми автомобилями ситуация обстоит проще: продавать на рынке 1,5 млн легковых машин – это не предел, в ближайшие десять лет правительство хочет дорастить эту цифру до 2 млн, опять же за счет увеличения покупательной способности. Это реальные цифры, и здесь все возможности есть. Для сравнения: на рынке грузовиков лучший показатель за последние 20 лет – 123 тысячи автомобилей в 2023 году.
Безлюдные технологии
– Какова на сегодняшний день плотность роботизации на вашем предприятии? Должно ли увеличение этого показателя быть самоцелью?
На мой взгляд, роботы-манипуляторы в механообработке неэффективны. Роботизировать всю линию –
от начала заготовки до готового узла, задействовав в процессе и роботов-манипуляторов, и роботов-сборщиков, и даже роботов-маляров – это одно. Но если ты, условно говоря, купил три станка с ЧПУ и поставил рядом робота – жди самый маленький экономический эффект.
– Завод начал автоматизировать производство еще в конце 70-х годов. В настоящий момент мы приняли решение не роботизировать старые технологии – это бессмысленно. Точнее, эффект есть, но он минимальный в плане окупаемости. Часть изделий, которая сконструирована и разработана давно, сегодня не подпадает под автоматизированные технологии. Некоторые решения не всегда можно роботизировать. Например, если технология разрабатывалась задолго до появления автоматических помощников, полностью перевести ее на новые рельсы зачастую не представляется возможным — это надо понимать на начальном этапе. Инвестиций достойны только те участки производства, которые дадут реальный эффект.
Завод начал автоматизировать производство еще в конце 70–х годов. В настоящий момент мы приняли решение не роботизировать старые технологии – это бессмысленно. Точнее, эффект есть, но он минимальный в плане окупаемости. Часть изделий, которая сконструирована и разработана давно, сегодня не подпадает под автоматизированные технологии. Некоторые решения не всегда можно роботизировать. Например, если технология разрабатывалась задолго до появления автоматических помощников, полностью перевести ее на новые рельсы зачастую не представляется возможным — это надо понимать на начальном этапе. Инвестиций достойны только те участки производства, которые дадут реальный эффект. Процесс роботизации напрямую зависит от уровня инвестиций и объемов производства. Новый сборочный корпус «УРАЛАЗА» сразу проектировался под максимальную роботизацию всех процессов – складских, сборочных, сварочных, окрасочных. Мы сформировали два склада: полностью автоматизированный и традиционный. Решение обусловлено тем, что применять роботизированные системы есть смысл только при изготовлении и хранении массовых деталей, с другими легче работать вручную. Сборка кабин, подсборка двигателей, сборка и подсборка мостов (подвесок) роботизированы максимально. При этом сборка автомобилей менее роботизирована – это диктует здравый смысл. В сборочном корпусе окраска рассчитана под роботизацию, но проходит в два этапа. Сейчас мы запускаем линию в ручном режиме: установлен автоматизированный конвейер, но окраску в данный момент осуществляют люди с последующей заменой их на роботов-маляров. Что касается сварочных операций – у нас автоматизирован только финальный этап сварки.
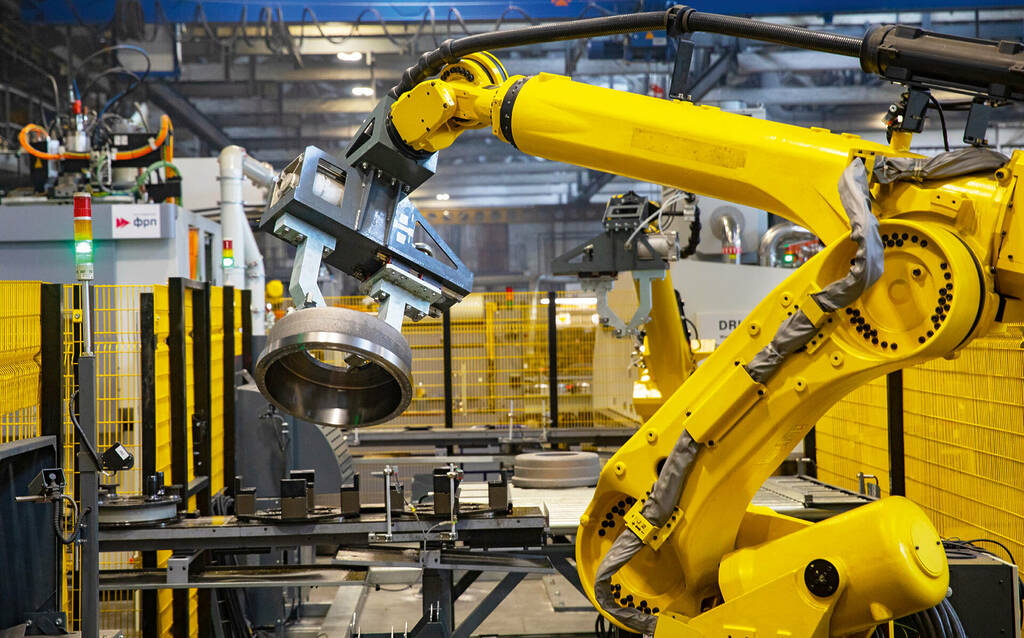
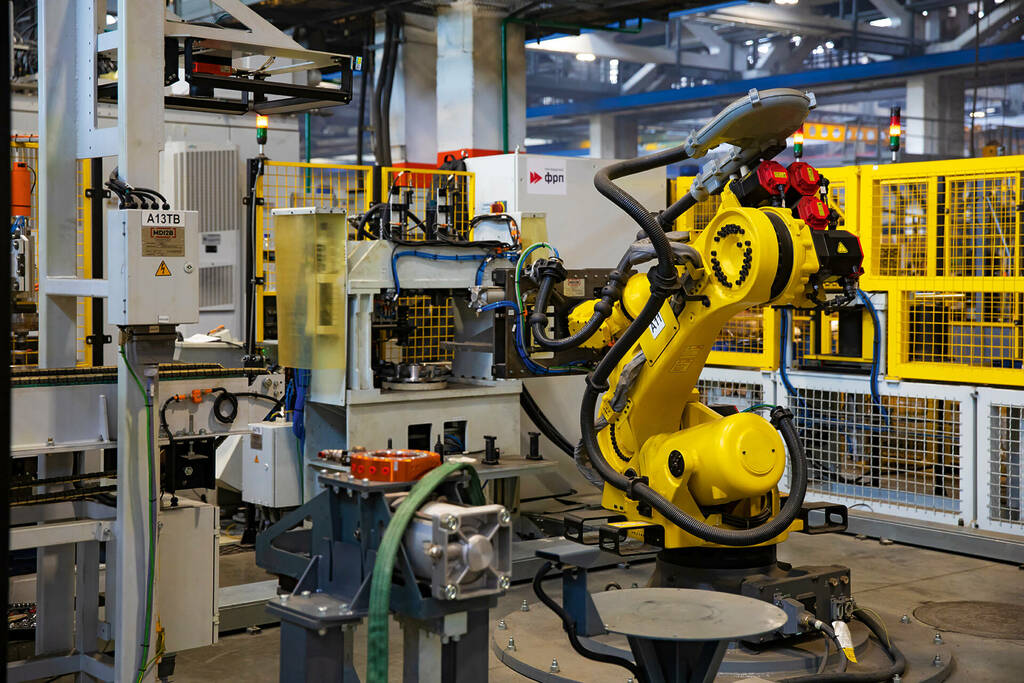
При полной загрузке в сборочном корпусе могут работать около 800 человек, выпуская до 6000 автомобилей, количество роботов приближено к 110. На данный момент введены в действие 62–68 роботизированных комплексов.
Сегодня уровень роботизации исчисляют, исходя из количества роботов на 10 тысяч работников. В целом по России этот показатель достигает тридцати единиц. В мире же средний коэффициент – 150 роботов на 10 тысяч человек, лидер среди других государств – Корея с показателем 1100 роботов. Если следовать данной логике, у нас в сборочном комплексе соотношение составляет 760 роботов на 10 тысяч человек. Таких впечатляющих результатов нам удалось достичь потому, что сборочный корпус мы проектировали в наши дни. При этом половина производственных помещений завода спроектирована в 60-е и 70-е годы и в той части вообще бессмысленно что–либо роботизировать.
– Вижу порой роботов-манипуляторов среди токарных и фрезерных станков в цехах механобработки. Это дань моде или все же есть в этом смысл?
– На мой взгляд, роботы-манипуляторы в механообработке неэффективны. Роботизировать всю линию – от начала заготовки до готового узла, задействовав в процессе и роботов–манипуляторов, и роботов-сборщиков, и даже роботов-маляров – это одно. Но если ты, условно, купил три станка с ЧПУ и поставил рядом робота – жди самый незначительный экономический эффект. Да, кто–то так делает, потому что людей не хватает. Но окупаемость такого робота очень спорная. Допустим, его цена с интеграцией и всем обслуживанием – пять-десять миллионов. Человек за эти деньги будет работать пять–шесть лет. При этом оператор может обслужить не три станка, а работать в нескольких цехах одновременно. Робот же никуда не уйдет – как вы его поставили, так он и будет стоять. Совмещать станки механообработки с роботами-манипуляторами может быть эффективно, только если цикл обработки деталей маленький.
У нас на заводе полностью автоматизирована линия для обработки деталей «барабан-ступица». Она включает 24 механических станка, моечное и прецизионное оборудование, транспортную линию, на ней задействованы как роботы-манипуляторы, так и роботы–сборщики. Уравновешено рабочее время робота с временем работы станка. На этом участке единственная функция человека – заменять инструмент в оборудовании. Это так называемая «безлюдная технология», человек здесь задействован только в ее обслуживании. Линия для обработки деталей «барабан-ступица», спроектированная еще в Советском Союзе, была автоматизирована и раньше. Сегодня мы перевели ее на новые параметры. Ранее площадь линии составляла 6000 гектаров, производственная мощность – 130 тысяч комплектов без операции сборки, на обслуживании – 24 человека. Сегодня площадь новой линии – 560 кв. м, мощность почти 200 тысяч комплектов с операцией сборки. В обслуживании – всего семь человек.
– Лет десять назад один знакомый бизнесмен купил дорогого робота-упаковщика на автоматизированное производство продуктов питания. До появления на производстве робота упаковкой занимались семь сотрудников. Цех расположен в деревне, то есть зарплаты у персонала очень низкие. Срок окупаемости робота составлял примерно десять лет. Спрашиваю: к чему была эта покупка, ведь экономической выгоды никакой? Он в ответ: «Что ты мне вечно про цифры? Мой бизнес – это моя жизнь, я смотрю в будущее и работаю на перспективу». Как вам такая позиция?
– Позиция хорошая. В данном случае нельзя оценивать ситуацию только с экономической точки зрения. Купив робота, руководитель не просто высвободил семь человек, он получил другой техпроцесс. В деревне с трудовыми ресурсами непросто, в таких условиях на первый план выходит не окупаемость приобретения, а выживаемость производства. И чем меньше населенный пункт, тем эффективнее для предприятия роботизироваться, чтобы не зависеть от недостатка рабочей силы. В Миассе с трудовыми ресурсами получше, поэтому мы делаем ставку на другую стратегию автоматизации – безлюдные технологии.
Когда речь о массовом производстве – строительных материалов или, скажем, молочной продукции, есть смысл поставить робота–манипулятора на упаковку, это хорошее решение. Если вся ячейка роботизирована, вы получите высокое качество упаковки. Робот-упаковщик может вести учет, приклеивать и сканировать штрих-коды, осуществлять проверку качества упаковки. Такие роботы обладают высокой точностью и скоростью работы, что позволяет значительно сократить время на упаковку товара, исключив лишних сотрудников и бумажную волокиту.
– В этом году гендиректор КАМАЗа Сергей Когогин прибыл на ПМЭФ, сидя в кабине в пассажирском сиденье. Кресло водителя пустовало. Знаю, что и у вас есть опыт изготовления беспилотников – каков на сегодняшний день уровень их автономности?
– Мы выпускаем беспилотные грузовые автомобили, которые будут работать на закрытых территориях – карьерах, производственных площадках. Такой грузовик автономен до момента, пока его не нужно заправлять, то есть пока не кончится электричество (в линейке завода имеются электромобили) – либо топливо, если мы говорим о грузовиках, работающих на дизеле. Беспилотники – это не панацея. Они эффективны при выполнении монотонных операций или работе во вредных средах – там, где человеку находиться нежелательно либо опасно. Беспилотные грузовики могут быть полезны в сельском хозяйстве, работая в условиях отсутствия дорог как таковых.
В отличие от коллег мы не занимаемся роботами для дорог общего пользования. Использование беспилотников в закрытом ограниченном пространстве – это уже реальность. К идее о том, что беспилотникам разрешат ездить по дорогам общего пользования, мы относимся в определенной степени с пессимизмом. Есть целый ряд объективных факторов, которые не позволяют сделать это быстро – от гражданской ответственности в случае возникновения ДТП до технологического оборудования дороги – на всем ее протяжении должна быть отличная разметка, устойчивый сигнал связи и пр. В условиях дорог общего пользования беспилотники не окупятся никогда. Другое дело – производственный карьер: мы испытывали беспилотники на площадке ММК – автомобили доказывают свою эффективность.
– Каковы перспективы более массового внедрения беспилотников? Где их использовать, кроме карьеров и экспериментальных участков трасс?
– Узкое их применение уже началось. Пик ожидается по выходу из кризиса – когда наступит инвестиционный бум и нужно будет развиваться. В контексте десятилетнего цикла пиковыми обычно являются первые два-четыре года после кризиса, потом традиционно происходит спад, далее – снова плавный рост и пять-семь лет устойчивого развития. Сельское хозяйство, горнодобывающая промышленность, другие отрасли – каждой из этих сфер беспилотники демонстрируют свою эффективность.
С этого года весь технологический транспорт на заводе мы начинаем заменять на электрический. Понятно, что для этого нужна хорошая инфраструктура, заправки и не только. По приблизительным расчетам процесс займет порядка пяти лет. Следующий этап – установка на электроавтомобилях автоматики, внедрение цифрового управления. В перспективе придется убрать с территории завода другой транспорт – то есть и пассажиров у нас будет возить беспилотник. Завод – это особая территория, у нас как в аэропорту – недостаточно иметь обычные водительские права, чтобы перевозить пассажиров от терминала до взлетной полосы. За рулем автобусов в аэропорту – персонал, прошедший специальную подготовку. Так и на заводе – передвигаться на автотранспорте по территории может далеко не каждый. Беспилотник для этой цели подойдет отлично.
Территория аэропортов – это, кстати, тоже хорошее поле для беспилотников.
Индивидуальный подход
– Поговорим о работе с коммерческим сектором. Что на самом деле нужно потребителю? И кто для вас потребитель: тот, кто машину покупает, или тот, кто ее эксплуатирует?
– Мы производим эффективные грузовики для бизнеса: они соответствуют предъявленным техническим условиям – это скорость, грузоподъемность и прочее. В то же время мы не должны забывать о том, что за рулем грузовика сидит человек: это к вопросу о потребительских свойствах – удобстве кабины, комфорте управления. Грузовой автомобиль – это в определенной степени компромисс: он должен быть грузоподъемным, взвешенным по цене, и при этом комфортным для водителя.
Как найти золотую середину между ценой и комфортом? Единого рецепта нет. Когда покупка совершается посредством тендера, для каждого заказчика вопрос, связанный с начинкой автомобиля, решается персонально. Заказчики – компании, эксплуатирующие транспорт, по-разному определяют уровень комфорта для своих работников. Кому-то нужна коробка автомат, кому-то – ручная. Одним нужен кондиционер и подрессоренное сидение, другим это не принципиально. Если в тендере нет заявки на ту или иную опцию, мы просто ее исключаем. Условно, с максимальными опциями автомобиль стоит десять миллионов, без них – девять. Поэтому каждый раз ты решаешь – все включать или не все включать. Это как с покупкой легкового автомобиля – в базовую модель входит минимум. Сейчас АБС стандарта «Евро-5», уровень обзора, экологическая чистота выхлопа – это есть у всех. Остальные опции можно нарастить.
– Чем планируете удивлять рынок?
– Высокими продажами. То, что мы хотим продать, мы продать сможем. Это будет самое большое удивление для рынка. Никто не верит, что мы сможем, а мы это сделаем.
Не коллапс, но кризис
– Ваш коллега Сергей Кокогин так охарактеризовал текущую ситуацию: «Это не просто охлаждение рынка, это коллапс». Вы согласны с ним?
– Я бы не был столь категоричен. То, что сейчас происходит в отрасли, безусловно, очень тяжелый кризис, в принципе ожидаемый. Коллапс – это когда у тебя продаж ноль, а у нас они все равно есть. Мы уже пережили кризис 2014-го – тот год на рынке было реализовано всего 38 тысяч грузовых автомобилей. С тех пор много воды утекло, все забылось. Тогда тоже говорили: «Коллапс!»Но мы справились. Справимся и сейчас.
– Что питает ваш оптимизм и заставляет двигаться дальше?
– Две вещи. Во-первых, любой кризис рано или поздно заканчивается. Во-вторых, после кризиса всегда следует рост. Это закон экономики. Кто за время кризиса подготовится к этому росту, тот потом и выиграет.
По мнению аналитиков, для обеспечения омоложения автопарка страны в России ежегодно должно продаваться 3 млн единиц новой техники. Это в теории. А что на самом деле?
На практике ситуация отнюдь не радужная: за январь-июнь 2025 года продано 67,2 тыс. ед. коммерческого автотранспорта, и это самый низкий показатель за последние два десятка лет. Особенно ощутимая просадка по тяжелым грузовикам: их сбыт к первому полугодию 2024 года упал на 55,9 процентов.
По оценкам экспертов, сегодня 9 из 10 сделок по покупке новых грузовиков совершаются по договорам лизинга. Однако при высокой ключевой ставке ЦБ РФ это не спасение, а скорее обременение для перевозчика. Из-за неподъемных ежемесячных платежей многие вынуждены отдавать подвижной состав как банковский конфискат. Только в январе июне лизингополучатели лишились 8000 новых грузовиков. Четвертую часть составили потери российских компаний, три четверти – бизнес-структур из Китая.